Open-Banking-Budget-App: 7 Datenschutz-Fragen, bevor du dein Konto verbindest
Wer auf dein Konto zugreifen darf, regelt bei Open Banking das Gesetz. Wie sorgfältig eine Budget-App danach mit deinen Daten umgeht, musst du selbst prüfen. Sieben Fragen, die du jeder App stellen solltest – mit unseren Antworten für FinBoard, auch dort, wo sie nicht ganz kurz ausfallen.
Inhaltsverzeichnis
- 1. Wo gebe ich meine Zugangsdaten ein?
- 2. Darf die App nur lesen oder auch zahlen?
- 3. Wie lange gilt meine Zustimmung?
- 4. Wo liegen meine Daten?
- 5. Welche Daten verlassen die EU, und wofür?
- 6. Wer kann meine Daten sehen, und werden sie verkauft?
- 7. Komme ich mit meinen Daten wieder raus?
- Die sieben Fragen auf einen Blick
- Häufige Fragen
- Ist eine Budget-App mit Open Banking sicher?
- Kann eine Budget-App Geld von meinem Konto abbuchen?
- Was passiert mit meinen Daten, wenn ich mein FinBoard-Konto lösche?
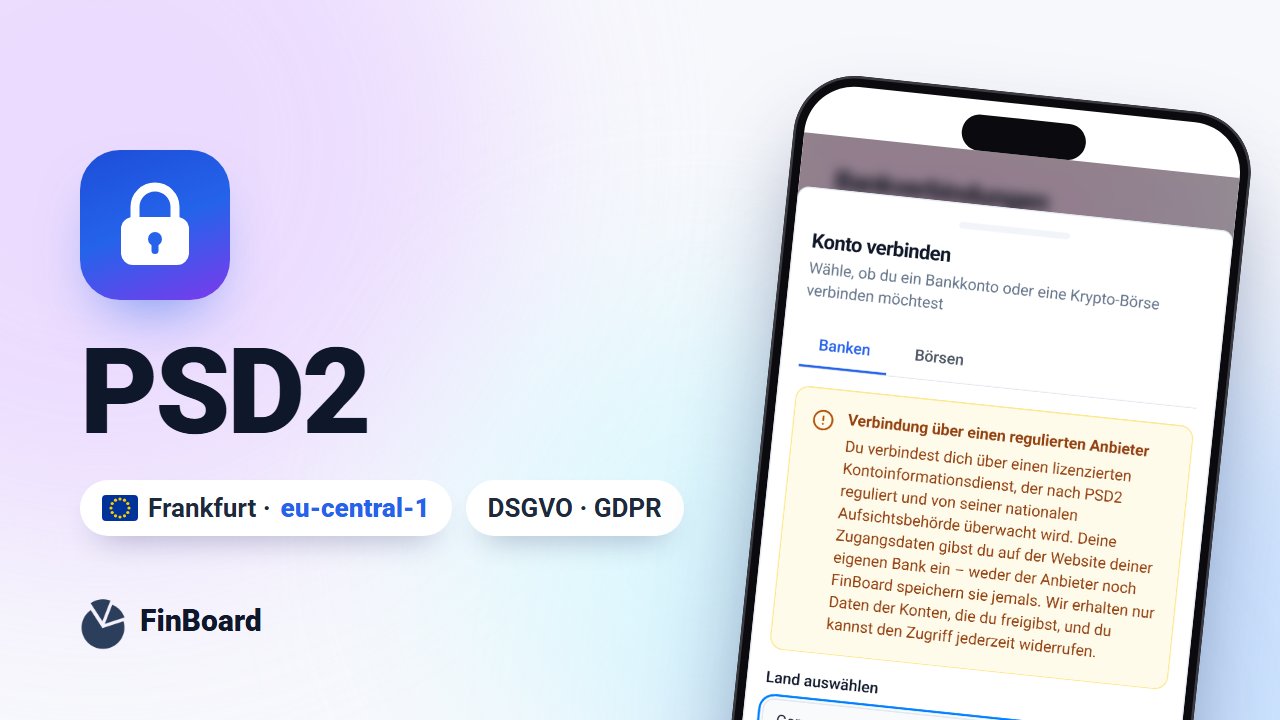
Open Banking selbst ist streng geregelt. Die europäische Zahlungsdiensterichtlinie PSD2 legt fest, wer auf Kontodaten zugreifen darf und wie du zustimmst. Wie das im Detail funktioniert, erklären wir in Ist es sicher, dein Bankkonto mit einer App zu verbinden?
Die Regulierung endet aber dort, wo die Daten in der App ankommen. Wo sie gespeichert werden, wer sie sieht und ob du sie wieder loswirst, entscheidet der Anbieter. Diese sieben Fragen helfen dir, eine Budget-App mit Open Banking einzuschätzen. Unter jeder Frage steht, wie FinBoard sie beantwortet.
1. Wo gebe ich meine Zugangsdaten ein?
Die richtige Antwort lautet: nur bei deiner Bank. Seriöse Apps leiten dich für die Anmeldung auf die Website oder in die App deiner Bank weiter. Fragt dich eine App direkt nach PIN oder Passwort für dein Online-Banking, solltest du abbrechen.
FinBoard: Die Verbindung läuft über GoCardless Bank Account Data, einen lizenzierten Kontoinformationsdienst unter staatlicher Aufsicht. Du meldest dich bei deiner Bank an und bestätigst dort die Freigabe. Weder FinBoard noch GoCardless sehen oder speichern deine Zugangsdaten.
2. Darf die App nur lesen oder auch zahlen?
PSD2 unterscheidet zwei Dienste: Kontoinformationsdienste lesen Daten, Zahlungsauslösedienste veranlassen Überweisungen. Eine Budget-App braucht nur den ersten.
FinBoard: Die Freigabe umfasst Salden, Kontodaten und Umsätze. Eine Funktion zum Auslösen von Zahlungen gibt es nicht.
3. Wie lange gilt meine Zustimmung?
Die Freigabe ist befristet und lässt sich jederzeit widerrufen. Nach Ablauf bestätigst du sie bei deiner Bank erneut. Eine gute App sagt dir rechtzeitig Bescheid, statt still alte Kontostände anzuzeigen.
FinBoard: Bei deutschen Banken gilt die Zustimmung bis zu 180 Tage. Sieben Tage vor Ablauf erinnert dich FinBoard. Mehr dazu in Was genau erlaubst du, wenn du deine Bank mit einer App verbindest?
4. Wo liegen meine Daten?
„In der Cloud“ ist keine Antwort. Frag nach dem Land oder der Region des Rechenzentrums und danach, welchem Recht der Anbieter unterliegt.
FinBoard: Die Datenbank steht in Frankfurt am Main (AWS-Region eu-central-1). FinBoard ist ein Unternehmen aus Spanien und unterliegt damit direkt der DSGVO.
5. Welche Daten verlassen die EU, und wofür?
Fast jede App arbeitet mit Dienstleistern, etwa für Zahlungen, E-Mails oder KI. Entscheidend ist, dass der Anbieter offen sagt, welche Daten wohin gehen.
FinBoard: Deine Konten, Umsätze und Positionen bleiben in der Datenbank in Frankfurt. Außerhalb der EU landen Daten in diesen Fällen:
- KI-Funktionen, nur wenn du sie nutzt: Der Chat schickt deine Frage, nie Namen, Beträge oder Kontostände. Häufige Fragen beantwortet FinBoard ganz ohne KI-Anbieter. Beim KI-Import sind es die ersten Zeilen deiner Datei, beim Belegscan das Foto des Belegs. Verarbeitet werden diese Inhalte von unserem KI-Anbieter Anthropic in den USA. Belegfotos speichert FinBoard nicht.
- Abrechnung: Ein Abo im Web läuft über Stripe, ein Kauf in der iPhone-App über Apple und den Dienstleister RevenueCat.
- Anmeldung mit Google: nur, wenn du dich mit deinem Google-Konto anmeldest.
- Krypto-Wallets: Um Bestände abzufragen, schickt FinBoard die öffentliche Adresse an Blockchain-Dienste.
- Webanalyse: Google Analytics läuft nur, wenn du im Cookie-Banner zustimmst.
6. Wer kann meine Daten sehen, und werden sie verkauft?
Achte auf zwei Dinge: ob die Daten verschiedener Nutzer technisch sauber getrennt sind und ob der Anbieter Daten weitergibt, um damit Geld zu verdienen.
FinBoard: Jede Zeile in der Datenbank ist per Row-Level-Security an dein Benutzerkonto gebunden. Die App kann dadurch nur deine eigenen Daten lesen, auch wenn ein Fehler in der Oberfläche etwas anderes anfragen würde. Deine Daten werden nicht verkauft.
7. Komme ich mit meinen Daten wieder raus?
Die DSGVO gibt dir ein Recht auf Datenübertragbarkeit und auf Löschung. Gute Apps machen beides möglich, ohne dass du dafür eine E-Mail schreiben musst.
FinBoard: Unter Einstellungen → „Meine Daten exportieren“ lädst du ein vollständiges Backup herunter: eine ZIP-Datei mit CSV-Dateien für Konten, Umsätze, Trades, Kategorien, Budgets und mehr. Dein Konto löschst du selbst in den Einstellungen. Dabei wird die Freigabe für deine Bank widerrufen und ein Abo im Web gekündigt. Ein Abo über den App Store kündigst du dort.
Die sieben Fragen auf einen Blick
| Frage | Gute Antwort | FinBoard |
|---|---|---|
| Zugangsdaten | nur bei der Bank | Weiterleitung zur Bank |
| Zugriff | nur lesen | Salden, Kontodaten, Umsätze |
| Zustimmung | befristet, mit Erinnerung | bis 180 Tage, Erinnerung 7 Tage vorher |
| Speicherort | konkret benannt | Frankfurt, eu-central-1 |
| Datenflüsse | vollständig offengelegt | KI nur bei Nutzung, Analyse nur mit Einwilligung |
| Trennung und Weitergabe | getrennt, kein Verkauf | Row-Level-Security, kein Verkauf |
| Ausstieg | Export und Löschung selbst | CSV-Backup, Löschen in der App |
Wie FinBoard sich mit diesen Antworten gegen YNAB schlägt, haben wir im Vergleich FinBoard und YNAB zusammengefasst.
Häufige Fragen
Ist eine Budget-App mit Open Banking sicher?
Der Kontozugriff nach PSD2 ist reguliert und rein lesend. Wie sicher die App insgesamt ist, hängt vom Anbieter ab: vom Speicherort, von den Datenflüssen und davon, ob du deine Daten wieder löschen kannst. Die sieben Fragen oben helfen bei der Einschätzung.
Kann eine Budget-App Geld von meinem Konto abbuchen?
Nicht über eine Freigabe für Kontoinformationen. Dafür bräuchte sie einen Zahlungsauslösedienst und deine Bestätigung für jede einzelne Zahlung.
Was passiert mit meinen Daten, wenn ich mein FinBoard-Konto lösche?
Dein Konto und deine Daten werden sofort gelöscht, die Freigabe für deine Bank wird widerrufen und ein Abo im Web gekündigt. Rechnungen bleiben aus steuerrechtlichen Gründen beim Zahlungsdienstleister gespeichert.
Ähnliche Artikel
Vermögen in mehreren Währungen verfolgen: Euro, Franken und Dollar in einer ehrlichen Gesamtsicht
29. Oktober 2026
Neue Regeln für die SMS deiner Bank: Spaniens Register für SMS-Absenderkennungen erklärt
24. September 2026
Mehrere Bankkonten: So verlierst du kein Geld mehr an Gebühren, die du nicht bemerkt hast
17. September 2026