Dividenden, Quellensteuer und FIFO: So behältst du als Anleger in Deutschland den Überblick
Bei einer deutschen Depotbank läuft die Abgeltungsteuer weitgehend automatisch. Trotzdem lohnt es sich, drei Mechanismen zu verstehen: FIFO beim Verkauf, die Quellensteuer auf ausländische Dividenden und die Rolle des Wechselkurses. Mit Rechenbeispielen und einem klaren Hinweis, wo eine App hilft und wo nicht.
Inhaltsverzeichnis
- Die Grundlagen: 26,375 % und 1.000 €
- FIFO: Welche Anteile du verkaufst, entscheidest nicht du
- Der Wechselkurs gehört zum Gewinn
- Quellensteuer: was im Ausland einbehalten wird
- Mehrere Depots oder ein ausländischer Broker
- Wo FinBoard hilft und wo nicht
- Häufige Fragen
- Wie viel Quellensteuer wird in Deutschland angerechnet?
- Gilt FIFO auch für ETFs?
- Warum zeigt meine App einen anderen Gewinn als meine Bank?
- Kann FinBoard meine Steuererklärung machen?
Wer bei einer deutschen Depotbank anlegt, merkt von den Steuern oft wenig: Die Bank behält die Abgeltungsteuer ein, berücksichtigt den Freistellungsauftrag und verrechnet Verluste. Trotzdem tauchen in der Abrechnung Zahlen auf, die nicht zu dem passen, was du erwartet hast. Meist stecken drei Mechanismen dahinter: FIFO, Quellensteuer und Wechselkurse.
Dieser Artikel erklärt alle drei mit Rechenbeispielen. Er richtet sich an Privatanleger, die in Deutschland steuerpflichtig sind, hat den Stand Oktober 2026 und ersetzt keine Steuerberatung.
Die Grundlagen: 26,375 % und 1.000 €
- Abgeltungsteuer: 25 % auf Kapitalerträge, dazu 5,5 % Solidaritätszuschlag auf die Steuer. Zusammen sind das 26,375 %. Mit Kirchensteuer sind es je nach Bundesland rund 27,8 bis 28 %.
- Sparerpauschbetrag: 1.000 € im Jahr, für Ehepaare und eingetragene Lebenspartner 2.000 €. Per Freistellungsauftrag verteilst du ihn auf deine Banken.
- Deutsche Depotbank: Sie behält die Steuer ein, verrechnet Verluste und rechnet ausländische Quellensteuer an.
- Ausländischer Broker: Er behält keine deutsche Steuer ein. Du erklärst die Erträge selbst in der Anlage KAP.
FIFO: Welche Anteile du verkaufst, entscheidest nicht du
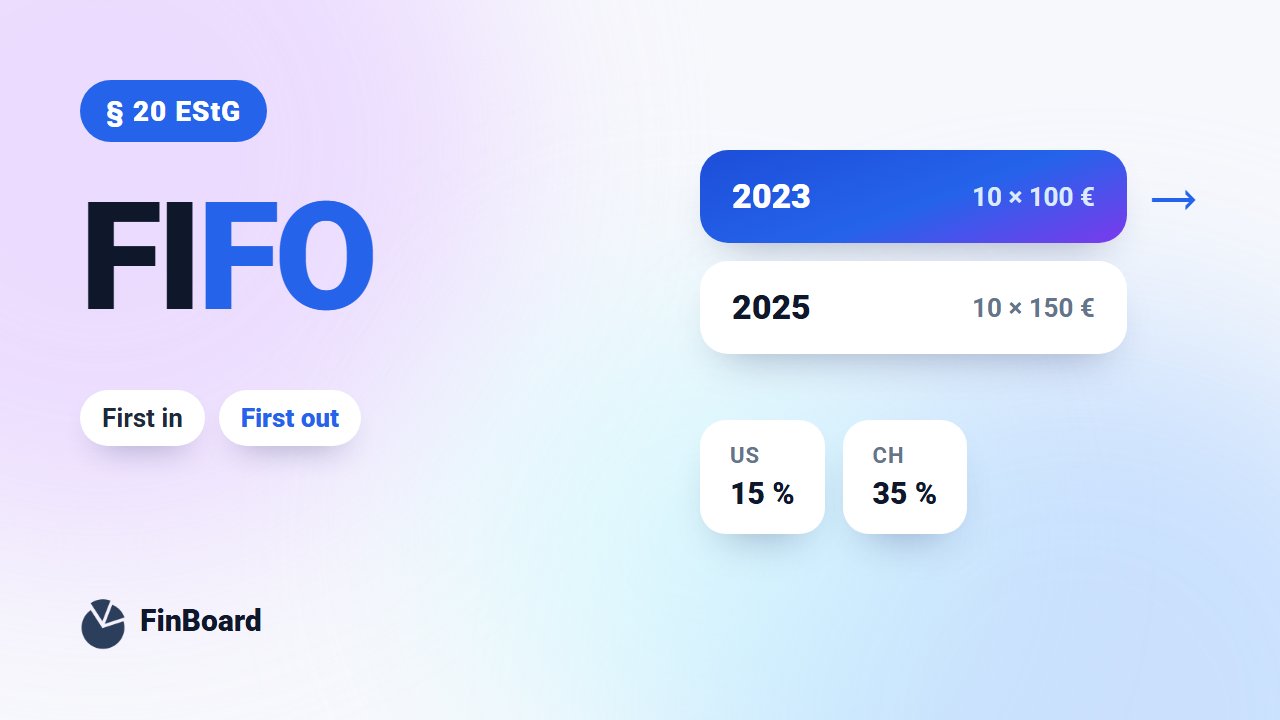
Für Wertpapiere in Girosammelverwahrung, also praktisch alle Aktien und ETFs im Depot, schreibt § 20 Abs. 4 Satz 7 EStG vor: Die zuerst gekauften Anteile gelten als zuerst verkauft. Das ist das FIFO-Prinzip („first in, first out“). Ein Beispiel:
- März 2023: Kauf von 10 Anteilen zu 100 €
- Mai 2025: Kauf von 10 weiteren Anteilen zu 150 €
- Oktober 2026: Verkauf von 10 Anteilen zu 160 €
Nach FIFO verkaufst du die Anteile von 2023. Der steuerpflichtige Gewinn beträgt 10 × (160 € − 100 €) = 600 €. Ist dein Sparerpauschbetrag schon ausgeschöpft, fallen darauf 158,25 € Abgeltungsteuer und Soli an.
Rechnest du dagegen mit dem Durchschnittskurs von 125 €, kommst du nur auf 350 € Gewinn. Viele Apps zeigen genau diesen Durchschnitt. Dann wundert man sich über die Abrechnung der Bank. Über die gesamte Haltedauer gleicht sich das aus: Die restlichen 10 Anteile stehen mit 150 € in den Büchern, ihr späterer Gewinn fällt kleiner aus. Es ändert sich also vor allem der Zeitpunkt der Steuer.
Kaufgebühren und Verkaufsgebühren mindern den Gewinn übrigens. Wer sie mit erfasst, sieht Zahlen, die näher an der Abrechnung liegen.
Der Wechselkurs gehört zum Gewinn
Bei Geschäften in fremder Währung rechnet das Gesetz die Anschaffungskosten zum Kurs am Kauftag und den Verkaufserlös zum Kurs am Verkaufstag in Euro um (§ 20 Abs. 4 Satz 1 EStG). Kursbewegungen der Währung stecken also im steuerpflichtigen Gewinn.
Ein Beispiel mit einer US-Aktie:
| Kurs in Dollar | EUR/USD | Wert in Euro | |
|---|---|---|---|
| Kauf | 100 $ | 1,10 | 90,91 € |
| Verkauf | 100 $ | 1,00 | 100,00 € |
In Dollar hast du nichts verdient. Steuerlich hast du einen Gewinn von 9,09 €, weil der Dollar gegenüber dem Euro gestiegen ist. Umgekehrt kann ein schwächerer Dollar einen Kursgewinn auffressen.
Quellensteuer: was im Ausland einbehalten wird
Viele Staaten behalten auf Dividenden eine Quellensteuer ein, bevor das Geld bei dir ankommt. Deutschland rechnet sie auf die Abgeltungsteuer an, allerdings höchstens bis zu dem Satz, den das jeweilige Doppelbesteuerungsabkommen (DBA) vorsieht. Meist sind das 15 %.
USA: Ohne das Formular W-8BEN behalten die USA 30 % ein, mit dem Formular 15 %. Deutsche Depotbanken erledigen das Formular meist für dich. Die 15 % werden voll angerechnet. Bei einer Dividende von 100 € (der Einfachheit halber in Euro gerechnet) sieht das so aus:
- 15,00 € Quellensteuer in den USA
- 25,00 € Abgeltungsteuer abzüglich 15,00 € Quellensteuer: 10,00 € in Deutschland
- 0,55 € Solidaritätszuschlag (5,5 % auf die verbleibenden 10,00 €)
- Zusammen: 25,55 €, etwas weniger als die 26,375 € bei einer deutschen Dividende, weil der Soli nur auf den deutschen Teil anfällt
Schweiz: Die Schweiz behält 35 % Verrechnungssteuer ein. Angerechnet werden in Deutschland 15 %. Die übrigen 20 % musst du dir per Antrag bei der Eidgenössischen Steuerverwaltung (ESTV) zurückholen. Bis dahin liegt deine Belastung bei 100 € Dividende bei 45,55 €.
Wichtig: Angerechnet wird nur, wenn in Deutschland im selben Jahr überhaupt Steuer anfällt. Deckt dein Sparerpauschbetrag alle Erträge ab, verfällt die anrechenbare Quellensteuer. In ein Folgejahr übertragen lässt sie sich nicht.
Mehrere Depots oder ein ausländischer Broker
Je mehr Depots du hast, desto mehr musst du selbst im Blick behalten:
- Freistellungsaufträge: Die Summe über alle Banken darf 1.000 € (bzw. 2.000 €) nicht übersteigen.
- Verluste bei Bank A, Gewinne bei Bank B: Verrechnen lassen sie sich nur über die Steuererklärung. Dafür beantragst du bei Bank A bis zum 15. Dezember eine Verlustbescheinigung.
- Ausländischer Broker: FIFO, Umrechnung in Euro und Quellensteuer musst du selbst ermitteln und in der Anlage KAP angeben.
- Aktien-ETFs: 30 % der Erträge sind steuerfrei (Teilfreistellung). Das gilt bei der deutschen Bank automatisch, beim ausländischen Broker rechnest du es selbst.
Wo FinBoard hilft und wo nicht
FinBoard ist ein Überblickswerkzeug, keine Steuersoftware. Das kann es:
- FIFO-Gewinn je Verkauf: für Käufe und Verkäufe, die du als Trades erfasst, nach derselben Logik wie deine Bank.
- Dividenden mit Quellensteuer: Satz und Betrag, Herkunftsland, Abrechnungswährung und Wechselkurs. FinBoard berechnet daraus den Nettobetrag. Vorgeschlagene Sätze pro Land solltest du mit deiner Abrechnung abgleichen und bei Bedarf anpassen.
- Alles in Euro: Positionen in fremder Währung rechnet FinBoard mit den Referenzkursen der EZB in deine Standardwährung um.
Das kann es nicht: FinBoard erstellt keine Steuerbescheinigung und keine Anlage KAP. Es verwaltet keine Freistellungsaufträge und keine Verlusttöpfe und berechnet keine Vorabpauschale. Maßgeblich bleiben die Jahressteuerbescheinigung deiner Bank und, beim ausländischen Broker, deine eigene Erklärung. FinBoard hilft dir, unterjährig zu sehen, welche Gewinne und Dividenden zusammenkommen, und die Abrechnung deiner Bank nachzuvollziehen.
FIFO und Dividenden gibt es ab dem Basic-Plan. Wie FinBoard insgesamt mit deinen Daten umgeht, liest du in 7 Datenschutz-Fragen, bevor du dein Konto verbindest.
Häufige Fragen
Wie viel Quellensteuer wird in Deutschland angerechnet?
Höchstens der Satz aus dem Doppelbesteuerungsabkommen mit dem jeweiligen Land, meist 15 %. Was darüber hinaus einbehalten wird, kannst du dir nur im Ausland zurückholen.
Gilt FIFO auch für ETFs?
Ja. Auch Fondsanteile in Girosammelverwahrung werden nach FIFO verkauft. Bei Aktien-ETFs kommt die Teilfreistellung von 30 % hinzu.
Warum zeigt meine App einen anderen Gewinn als meine Bank?
Häufig, weil die App mit dem Durchschnittskurs statt nach FIFO rechnet, Gebühren nicht berücksichtigt oder Fremdwährungen zum heutigen statt zum damaligen Kurs umrechnet.
Kann FinBoard meine Steuererklärung machen?
Nein. FinBoard liefert dir den Überblick, die Steuererklärung machst du selbst oder mit einer Steuerberatung.
Ähnliche Artikel
Budget-App mit Krypto: 6 Kriterien, auf die es in der EU ankommt
25. Oktober 2026
Krypto, Aktien und Währungen in einem Dashboard: Warum Portfolios zusammenrechnen mehr ist als Addieren
6. Oktober 2026
Echte Diversifikation: So erkennst du, ob dein Geld schlecht verteilt ist (auch ohne Experte zu sein)
13. September 2026