Echte Diversifikation: So erkennst du, ob dein Geld schlecht verteilt ist (auch ohne Experte zu sein)
Diversifikation heißt nicht, viele Investment-Apps zu haben, sondern zu wissen, wie stark dein Vermögen von einer Sache, einer Währung oder einem Zeithorizont abhängt. Drei Fragen und ein 10-Minuten-Check – als Bildungsinhalt, ohne Kauf- oder Verkaufsempfehlungen.
Inhaltsverzeichnis
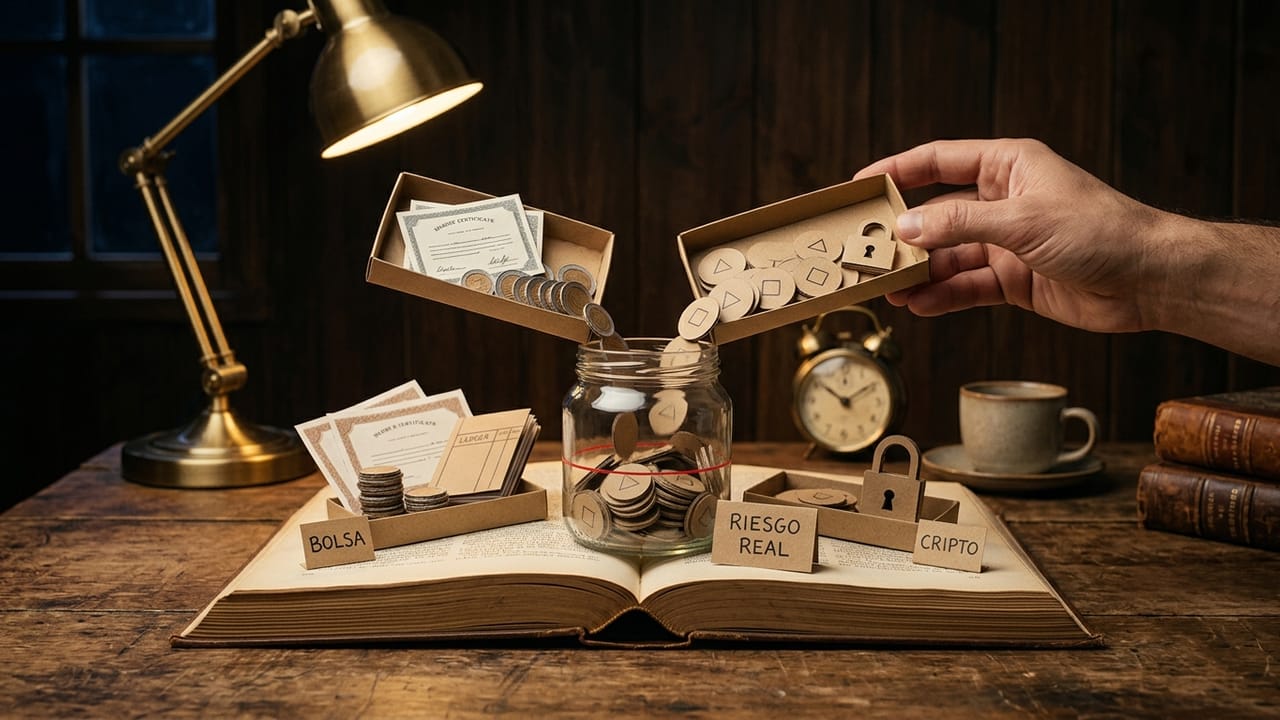
„Diversifikation“ ist eines dieser Wörter, die alle benutzen und kaum jemand überprüft. Broker A, Broker B und ein Krypto-Konto zu haben, ist keine Diversifikation, sondern nur eine Handvoll offener Apps. Echte Diversifikation meint etwas anderes, und du kannst sie in zehn Minuten prüfen, ganz ohne Finanzstudium.
Vorab: Dies ist ein Bildungsinhalt und keine persönliche Anlageberatung. Es ist eine Art, auf deine Situation zu schauen, keine Anweisung, was du kaufen oder verkaufen sollst.
Die drei Fragen, auf die es wirklich ankommt
Es ist egal, auf wie vielen Plattformen dein Geld liegt. Entscheidend ist Folgendes:
1. Wie viel hängt an einer einzigen Sache? Stecken 70 % deines Nettovermögens in einer Branche oder, schlimmer noch, in einem Unternehmen, womöglich dem, das dir dein Gehalt zahlt, bist du nicht diversifiziert, egal auf wie viele Broker du es verteilt hast.
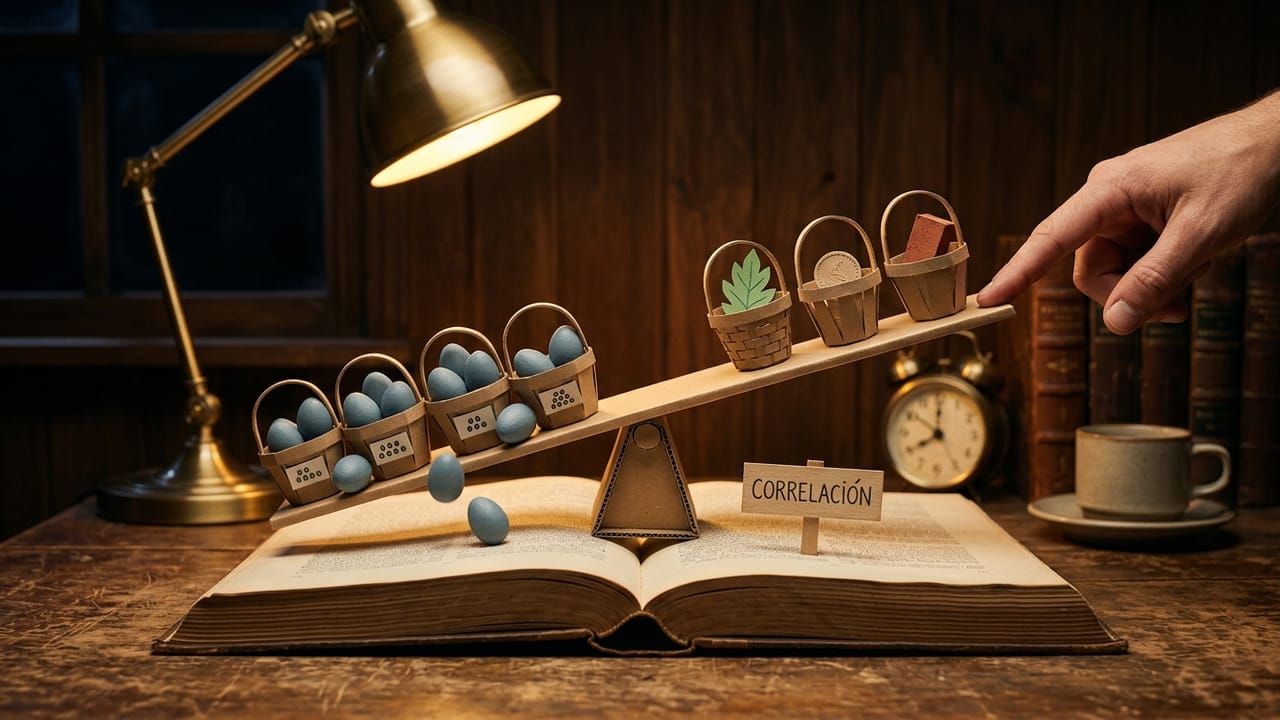
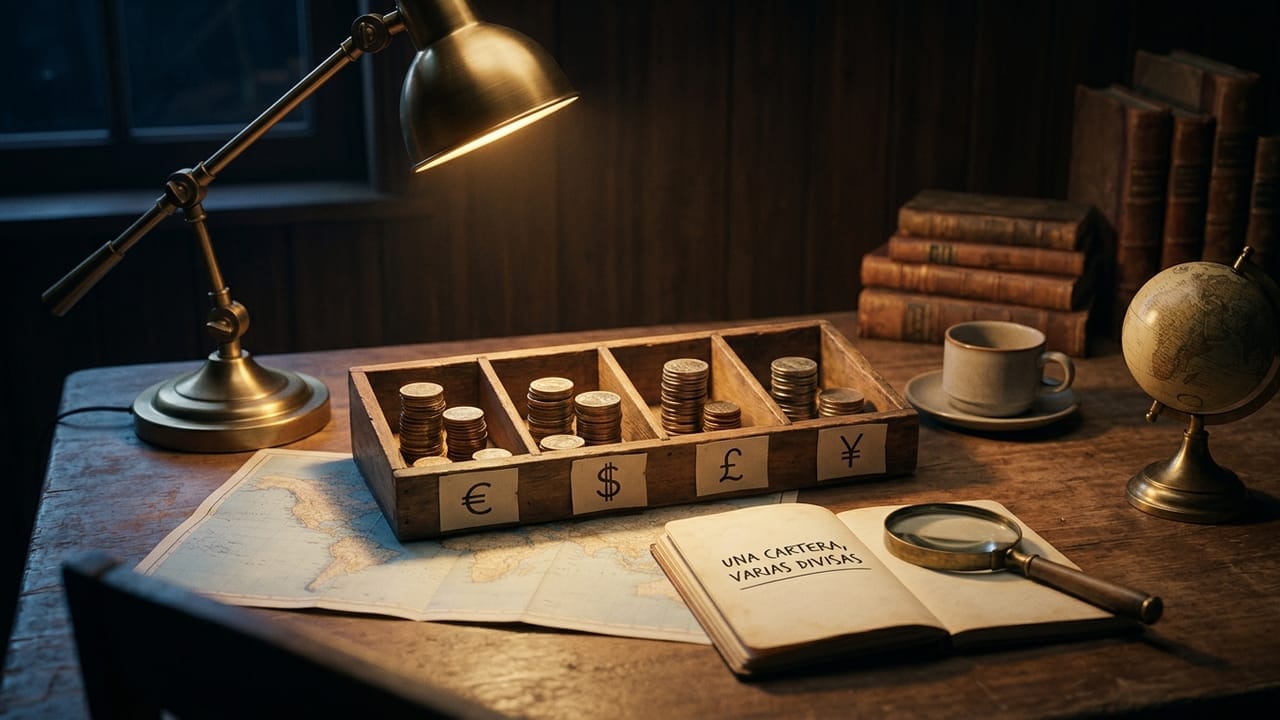
2. Wie viel hängt an einer Währung oder einem Markt? Ersparnisse nur in Euro und nur in spanischen Aktien zu halten, ist eine legitime Entscheidung, aber eine konzentrierte. Das solltest du von vornherein wissen, statt es an dem Tag zu merken, an dem genau dieser Markt schwächelt. Besonders relevant, wenn du als Expat Vermögen in mehr als einer Währung hältst, ohne zu ahnen, wie stark es tatsächlich korreliert ist.
3. Wie bald könntest du dieses Geld tatsächlich brauchen? Bei Diversifikation geht es auch ums Timing: Alles in etwas zu binden, an das du fünf Jahre nicht rankommst, während dein Notgroschen davon abhängt, ist ein Liquiditätsproblem, kein Renditeproblem.
Anzeichen, dass dein Portfolio schlecht verteilt ist
Dafür brauchst du keinen Algorithmus. Ein paar typische Hinweise:
- Jedes Mal, wenn du auf deine Investments schaust, bewegen sich alle am selben Tag, aus demselben Grund. Ein Zeichen, dass sie stärker korrelieren, als es aussieht, auch wenn sie wie verschiedene Dinge wirken.
- Du könntest nicht aus dem Stegreif sagen, welcher Anteil deines Gesamtvermögens in Krypto, Aktien oder Cash steckt.
- Eine Position, die klein angefangen hat, hat heute viel mehr Gewicht, als du wolltest, einfach weil sie gewachsen ist.
So prüfst du es in 10 Minuten
- Bring alles in eine Ansicht. Konten, Broker, Krypto. Verteilt auf verschiedene Tabs ist es fast unmöglich, das Gesamtbild zu sehen.
- Gib jedem Topf eine Zahl: wie viel in Cash, wie viel in Aktien, wie viel in Krypto, wie viel in allem anderen. Ein grober Prozentsatz genügt.
- Frag dich, ob du dieses Bild wirklich so wählen würdest, wenn du es jemandem in einem Satz beschreiben müsstest. Fühlt sich die Antwort unangenehm an, weißt du, wo du hinschauen solltest.
- Wiederhole das alle paar Monate, nicht jede Woche. Diversifikation überprüft man, man jagt ihr nicht täglich hinterher.
Wenn du noch einen Schritt davor stehst und erst einen Puffer aufbaust, bevor du investierst, fang mit dem Finanz-Neustart im September an. Und wenn ein Teil deines Portfolios Krypto ist, solltest du wissen, wie es in Spanien besteuert wird, bevor du etwas bewegst.
Eine Momentaufnahme, keine Empfehlung
FinBoard zeigt dir dein Risiko und die Verteilung deines Geldes klar und übersichtlich. Das ist das Einrichten und Auswerten deiner eigenen Daten, kein Signal, was du kaufen oder verkaufen sollst. Die Entscheidung bleibt bei dir. Ist deine Situation komplex, lohnt sich meist ein Gespräch mit einer Fachperson, die die Details kennt.
Starte kostenlos, ohne Kreditkarte auf finboard.me.