Unregelmäßiges Einkommen: So planst du deine Finanzen als Freelancer oder Selbstständiger
Wenn sich dein Einkommen jeden Monat ändert, funktionieren Budgettipps für ein festes Gehalt nicht mehr. So passt du deine Finanzplanung an die Realität als Selbstständiger oder Freelancer an.
Inhaltsverzeichnis
- Das erste Umdenken: Plane mit einem Durchschnitt, nicht mit dem aktuellen Monat
- Trenne dein privates Konto vom geschäftlichen, auch wenn es keine Pflicht ist
- Leg Steuern zurück, sobald das Geld eingeht – nicht erst, wenn die Erklärung fällig ist
- Dein Notgroschen muss größer sein als der eines Angestellten
- Zahl dir ein internes „Gehalt“, auch wenn es dir niemand überweist
- Streue auch deine Einnahmequellen, nicht nur deine Geldanlagen
- Das Wichtigste in Kürze
Die meisten Budgettipps richten sich an Menschen mit festem Gehalt – jeden Monat derselbe Betrag. Wenn du selbstständig oder Freelancer bist, weißt du, dass dieser Ausgangspunkt nicht zu deiner Realität passt: Es gibt Monate mit viel Arbeit und Durststrecken, Kunden, die nach 30 Tagen zahlen, und andere nach 90, und eine ständige Unsicherheit, die jedes klassische Budget schon im ersten Monat nutzlos wirken lässt.
Das erste Umdenken: Plane mit einem Durchschnitt, nicht mit dem aktuellen Monat
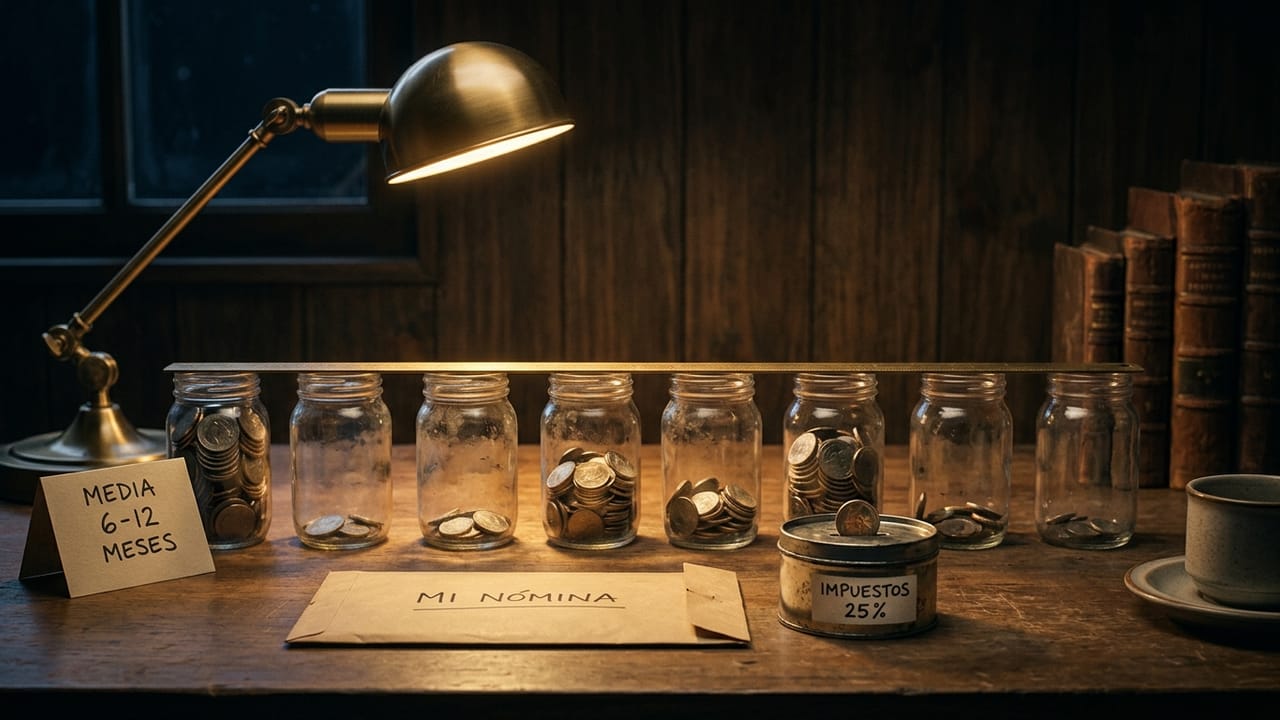
Statt deine Ausgaben danach zu planen, was du diesen Monat in Rechnung gestellt hast, ist es viel sinnvoller, mit einem Durchschnitt deiner Einnahmen der letzten 6–12 Monate zu arbeiten. Diese Zahl ist stabiler als jeder einzelne Monat und sollte die Grundlage für dein Budget für fixe und variable Ausgaben sein. Gute Monate bedeuten nicht „jetzt kann ich mehr ausgeben“, sondern „jetzt kann ich das Polster für schwache Monate aufstocken“.
Trenne dein privates Konto vom geschäftlichen, auch wenn es keine Pflicht ist
Auch wenn du als Freelancer nicht immer gesetzlich verpflichtet bist, komplett getrennte Konten zu führen (anders als bei einer SL), macht es das Vermischen privater und geschäftlicher Einnahmen und Ausgaben fast unmöglich, auf einen Blick zu erkennen, wie viel du wirklich verdienst und wie viel du für Steuern zurücklegen musst. Ein eigenes Konto für deine berufliche Tätigkeit, selbst informell, ist eine der einfachsten Änderungen mit der größten Wirkung.
Leg Steuern zurück, sobald das Geld eingeht – nicht erst, wenn die Erklärung fällig ist
Einer der teuersten Fehler unter Freelancern: so viel auszugeben, als gehöre alles Fakturierte „dir“, ohne zurückzulegen, was an Einkommensteuer (über die vierteljährliche Vorauszahlung) und gegebenenfalls an Mehrwertsteuer fällig wird. Eine einfache Praxis: Sobald eine Rechnung bezahlt ist, legst du automatisch einen festen Prozentsatz (zum Beispiel 20–25 %, angepasst an deine Situation) auf ein separates Konto oder in einen „Topf“ nur für Steuern. Wenn das Quartal kommt, ist das Geld schon da und du musst nicht hektisch suchen.
Dein Notgroschen muss größer sein als der eines Angestellten
Wie in unserem Beitrag zu Notgroschen vs. Investieren beschrieben, lautet die allgemeine Empfehlung meist 3 bis 6 Monate an Grundausgaben. Ist dein Einkommen unregelmäßig oder hängst du von wenigen Kunden ab, solltest du eher ans obere Ende dieser Spanne gehen – oder sogar darüber hinaus, denn dein „Sicherheitsnetz“ aus einem festen Arbeitsverhältnis (Abfindung, volles Arbeitslosengeld) ist kleiner als das eines Angestellten.
Zahl dir ein internes „Gehalt“, auch wenn es dir niemand überweist
Viele erfahrene Freelancer zahlen sich jeden Monat ein festes „Gehalt“ vom Geschäfts- aufs Privatkonto, basierend auf dem oben genannten Einkommensdurchschnitt – unabhängig davon, was sie in diesem Monat tatsächlich in Rechnung gestellt haben. Der Rest bleibt als Polster auf dem Geschäftskonto. So simulierst du die Stabilität eines Gehalts, obwohl dein Einkommen schwankt, und dein privates Budget hängt nicht mehr an der Achterbahn deiner Umsätze.
Streue auch deine Einnahmequellen, nicht nur deine Geldanlagen
So wie es klug ist, ein Portfolio zu diversifizieren, ist die Abhängigkeit von einem einzigen Kunden oder einer einzigen Einnahmequelle ein Klumpenrisiko. Du brauchst keine komplexe Strategie – behalte einfach im Blick, welcher Anteil deines Einkommens von deinem größten Kunden abhängt, und sorge aktiv dafür, dass dieser Anteil mit der Zeit nicht zu groß wird.
Das Wichtigste in Kürze
Deine Finanzen als Freelancer zu planen heißt nicht, das Budget von jemandem mit festem Gehalt zu kopieren und auf das Beste zu hoffen. Es heißt, die Schwankungen als Ausgangspunkt zu akzeptieren und ein System aufzubauen – ein internes Gehalt, ein verstärktes Polster, Steuerrücklagen ab dem ersten Euro –, das dir Stabilität gibt, auch wenn dein Einkommen keine hat.