Open Banking: Was es ist und warum du deine Bankkonten sicher verbinden kannst
Die eigene Bank mit einer Finanz-App zu verbinden, weckt verständliche Zweifel. Hier erfährst du verständlich, was Open Banking ist, wer den Zugriff auf deine Daten regelt und was eine App mit deinem Konto tun kann – und was nicht.
Inhaltsverzeichnis
Es ist eine der häufigsten Fragen, bevor man eine Finanz-App ausprobiert: „Ist es sicher, Zugriff auf mein Bankkonto zu geben?“ Eine berechtigte Frage – und sie verdient eine klare Antwort, nicht bloß ein „Vertrau uns“.
Was Open Banking ist
Open Banking ist der Rahmen, der es einer externen App erlaubt, mit deiner ausdrücklichen Zustimmung die Informationen deines Bankkontos zu lesen – Kontostände, Transaktionen –, ohne dass du deine Bankzugangsdaten jemals direkt in diese App eingibst oder mit jemandem teilst. In Europa ist dieses System kein Tech-Trend, sondern eine gesetzliche Vorgabe: Die Richtlinie PSD2 (seit 2018 in Kraft und bis heute gültig) verpflichtet Banken, autorisierten Drittanbietern diesen Zugriff zu ermöglichen, sofern die Nutzerin oder der Nutzer zustimmt.
Wer auf deine Daten zugreifen darf und wie das reguliert ist
Nicht jedes beliebige Unternehmen kann sich mit deiner Bank verbinden. Dafür muss es als Kontoinformationsdienstleister (AISP, Account Information Service Provider) bei der zuständigen Finanzaufsicht registriert sein und von ihr beaufsichtigt werden (in Spanien ist das die Banco de España). Diese Registrierung bedeutet Sicherheitsaudits, regulatorische Compliance und rechtliche Haftung für jeden Missbrauch der Daten.
Dabei solltest du zwei Arten von Anbietern unterscheiden:
- AISP (Kontoinformationsdienstleister): kann deine Kontoinformationen nur lesen – Kontostände und Transaktionen. Er kann keinen einzigen Euro bewegen.
- PISP (Zahlungsauslösedienstleister): kann in deinem Namen Zahlungen auslösen, aber immer nur mit deiner ausdrücklichen Freigabe für jeden einzelnen Vorgang.
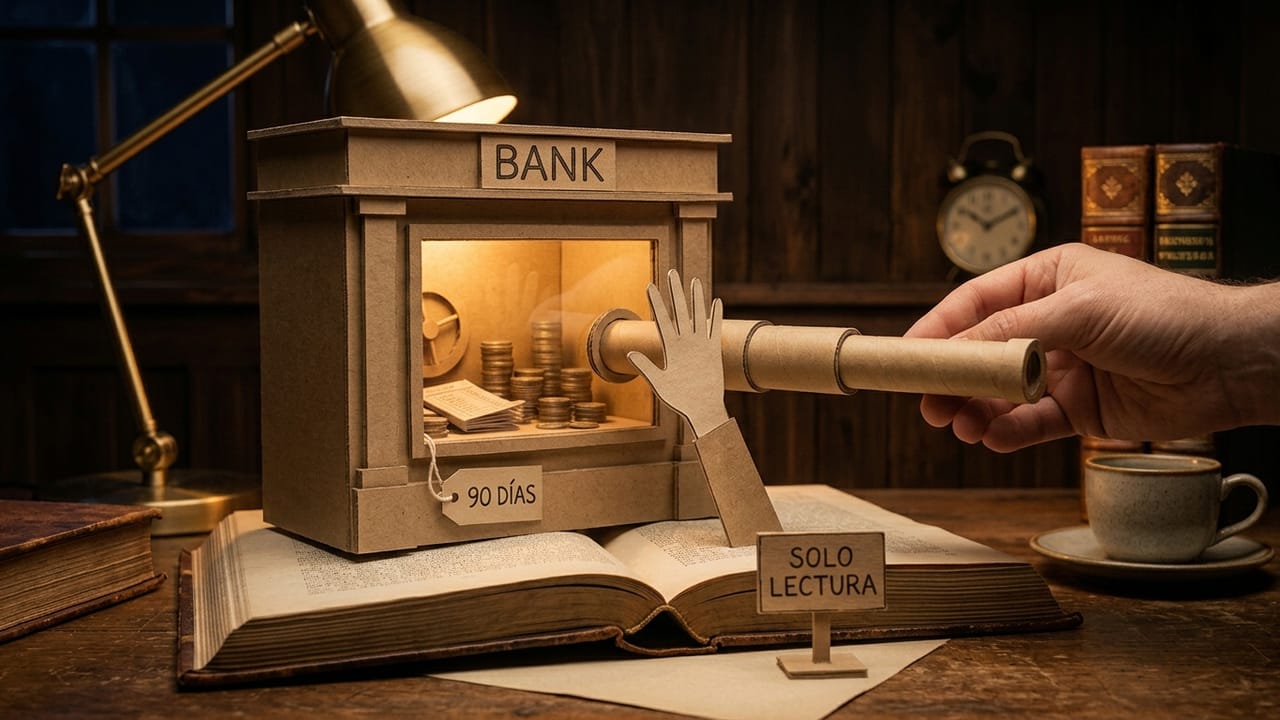
Eine Finanz-App, die dir einen Überblick über dein Geld verschaffen soll – wie es bei dieser Art von Tool typischerweise der Fall ist –, arbeitet normalerweise als AISP: reiner Lesezugriff. Sie sieht deine Transaktionen, um dir zu zeigen, wohin dein Geld fließt, hat aber weder technisch noch rechtlich die Möglichkeit, Geld zu überweisen, Zahlungen auszuführen oder deine Konten zu verändern.
Welchen Schutz du als Nutzer hast
- Ausdrückliche, erneuerbare Zustimmung. Du gibst den Zugriff nicht „für immer“ frei: Die Berechtigung ist in der Regel befristet (typischerweise rund 90 Tage) und muss danach erneut bestätigt werden. Du kannst sie jederzeit widerrufen – in der App oder direkt bei deiner Bank.
- Starke Kundenauthentifizierung (SCA). Jedes Mal, wenn du einen Zugriff freigibst, verlangt deine Bank eine Bestätigung per Zwei-Faktor-Authentifizierung (Banking-App, SMS, Biometrie …) – genau wie beim Online-Einkauf.
- Deine Zugangsdaten landen nie bei der App. Die Verbindung läuft über sichere Schnittstellen direkt mit der Bank; du meldest dich bei der Bank selbst an, nicht bei der externen App.
- Regulierte Haftung. Missbraucht ein zugelassener Anbieter deine Daten, ist das kein bloßes Thema der AGB, sondern ein Verstoß gegen die Finanzregulierung mit echten rechtlichen Konsequenzen.
Was als Nächstes kommt: PSD3
Die europäische Regulierung entwickelt sich weiter. Für die PSD3 gibt es bereits eine politische Einigung zwischen Europäischem Parlament und Rat (November 2025). Sie wird diesen Schutz ausbauen – mehr Identitätsprüfung, bessere Betrugsprävention –, ihre tatsächliche Anwendung in Spanien wird aber erst für Mitte bis Ende 2027 erwartet. Bis dahin schützt der aktuelle Rahmen (PSD2) jede Open-Banking-Verbindung, die du heute herstellst.
Solltest du deine Bank also mit einer App verbinden?
Die kurze Antwort: Wenn die App im regulatorischen Rahmen von Open Banking arbeitet (und dich nicht auffordert, deine Bankzugangsdaten direkt in ein eigenes Formular einzugeben – ein klares Warnsignal, dass etwas nicht stimmt), ist das Verbinden deiner Konten in der Praxis sicherer als viele Alternativen, die du ohnehin bedenkenlos nutzt – etwa deine Zugangsdaten im Browser zu speichern oder Screenshots deiner Banking-App in einer geteilten Tabelle abzulegen.
Entscheidend ist nicht, auf die Verbindung deiner Konten zu verzichten, sondern zu verstehen, welche Art von Zugriff du gewährst und wem. Mit diesem Wissen wird die Entscheidung vom Sprung ins Ungewisse zu einer informierten Wahl.
Dieser Artikel dient ausschließlich der Information und stellt keine Finanz-, Rechts- oder Cybersicherheitsberatung dar.