Ausgaben im Blick behalten – ganz ohne Excel-Tabelle
Viele geben das Erfassen ihrer Ausgaben auf, weil sie dabei an eine mühsame Tabelle denken. Warum das nicht die einzige Option ist und welche Alternativen es gibt, um deine Finanzen ohne Excel zu verwalten.
Inhaltsverzeichnis
Wer beschließt, seine Ausgaben zu erfassen, denkt meist zuerst an eine endlose Tabelle voller Spalten und Formeln, die alle paar Tage von Hand aktualisiert werden muss. Kein Wunder, dass viele dieses Vorhaben nach ein paar Wochen wieder aufgeben: Ein solches System am Laufen zu halten, erfordert Disziplin und Zeit – zwei Ressourcen, die fast immer knapp sind.
Die gute Nachricht: Tabellen sind weder der einzige noch unbedingt der beste Weg, um den Überblick über deine Finanzen zu behalten.
Warum Tabellen bei so vielen scheitern
Tabellen sind keine schlechten Werkzeuge – im Gegenteil, sie sind extrem flexibel und leistungsfähig. Das Problem: Sie erfordern ständigen Handaufwand. Du musst jede Ausgabe selbst eintragen, kategorisieren und auf Fehler prüfen. Nach ein paar stressigen Wochen hört man leicht auf, sie zu pflegen – und ist die Gewohnheit erst einmal unterbrochen, fühlt sich der Wiedereinstieg viel schwerer an als ein Neuanfang.
Alternativen, die sich durchhalten lassen
1. Finanz-Apps mit Bankanbindung
Die meisten modernen Finanz-Apps lassen sich direkt mit deinen Bankkonten verbinden und kategorisieren deine Transaktionen automatisch. Damit fällt der mühsamste Schritt weg – jede Ausgabe von Hand zu erfassen – und du musst nur noch gelegentlich Kategorien prüfen und anpassen, statt ständig Daten einzutippen.
2. Automatische Kategorisierung per KI
Manche Tools gehen noch einen Schritt weiter und ordnen deine Ausgaben mithilfe von KI recht zuverlässig zu (Lebensmittel, Mobilität, Freizeit, Abos …) und lernen dabei aus deinen Korrekturen. Das senkt den Aufwand weiter, weil du kaum noch manuell eingreifen musst.
3. Automatische Benachrichtigungen und Zusammenfassungen
Statt eine Tabelle zu öffnen und von Hand zu prüfen, ob du dein Budget überschritten hast, schicken dir viele Apps regelmäßig Benachrichtigungen oder Zusammenfassungen (wöchentlich oder monatlich) mit den wichtigsten Informationen, bereits aufbereitet: wie viel du ausgegeben hast, in welchen Kategorien und wie du im Verhältnis zu deinem Sparziel dastehst.
4. Die Methode der „getrennten Konten“
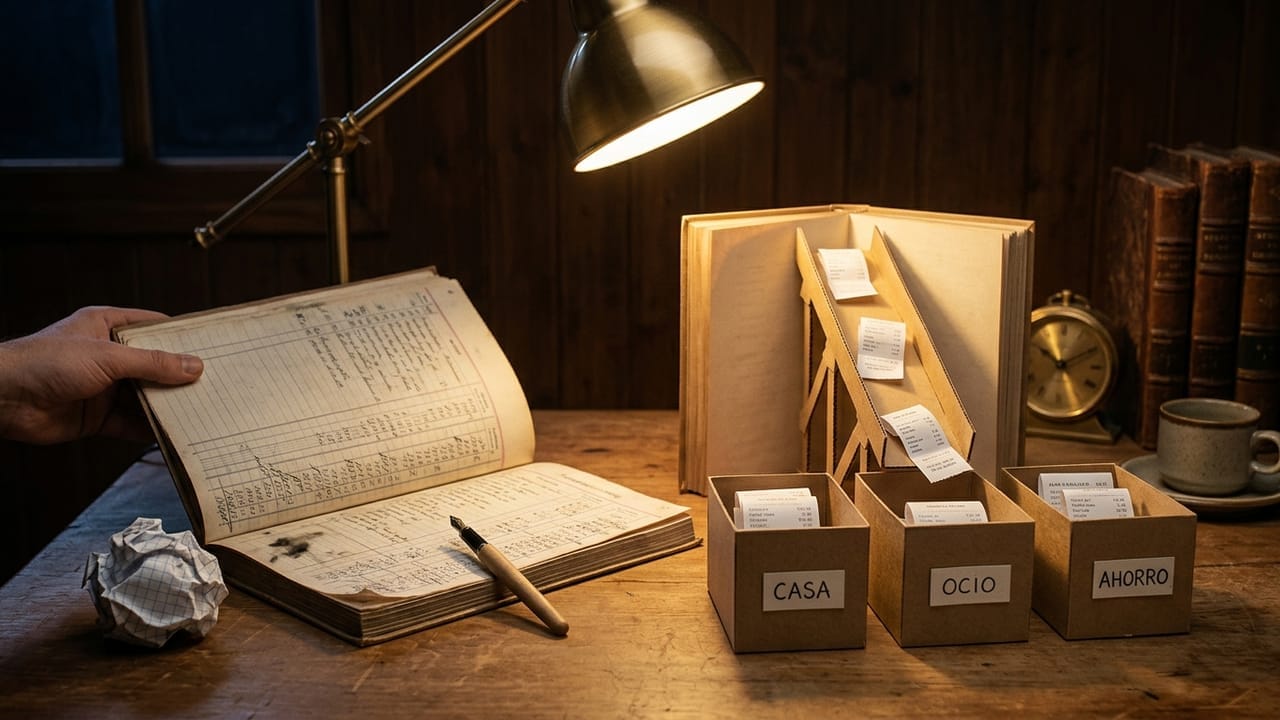
Ein analogerer, aber ebenso wirksamer Ansatz: mehrere Bankkonten für unterschiedliche Zwecke (Fixkosten, variable Ausgaben, Sparen) und zum Monatsanfang automatisch den jeweiligen Betrag auf jedes Konto überweisen. Schon ein Blick auf den Kontostand zeigt dir sofort, wie viel du in jeder Kategorie noch ausgeben kannst – ganz ohne Rechnen.
5. Ein 5-Minuten-Wochencheck
Egal, welches Tool du nutzt: Eine Gewohnheit, die enorm viel bewirkt, sind 5 Minuten pro Woche – nicht mehr –, in denen du deine letzten Transaktionen durchsiehst. Du brauchst keine tiefgehende Analyse; es reicht, Auffälligkeiten schnell zu erkennen und zu handeln, solange die Ausgabe noch frisch und leicht nachvollziehbar ist.
Nicht das Tool zählt, sondern die Regelmäßigkeit
Das eigentliche Ziel beim Erfassen deiner Ausgaben ist keine perfekte Tabelle, sondern fundierte Entscheidungen über dein Geld – regelmäßig und auf Dauer. Jedes noch so einfache System, das du wirklich über Monate oder Jahre durchhältst, ist weit wertvoller als ein ausgeklügeltes System, das du nach drei Wochen aufgibst.
Wenn Tabellen bei dir nie funktioniert haben, ist das kein persönliches Versagen – sondern ein Zeichen dafür, dass du ein Tool brauchst, das den Aufwand verringert, statt ihn zu erhöhen.