Die 50/30/20-Regel: So teilst du dein Einkommen auf, ohne verrückt zu werden
Die 50/30/20-Regel ist eine der einfachsten Budgetmethoden überhaupt: 50 % für Fixkosten, 30 % für Wünsche und 20 % zum Sparen und Investieren. So wendest du sie realistisch an – auch wenn deine Zahlen nicht perfekt passen.
Inhaltsverzeichnis
Wenn du schon einmal ein Budget aufgestellt und es in der zweiten Woche wieder aufgegeben hast, bist du nicht allein. Die meisten Budgetsysteme scheitern, weil sie zu kompliziert sind: endlose Kategorien, nie fertige Tabellen, jeden Cent jeden Tag erfassen. Genau dieses Problem löst die 50/30/20-Regel: Sie ist einfach, flexibel und verlangt nicht, jede Ausgabe im Detail zu verfolgen.
Was die Regel besagt
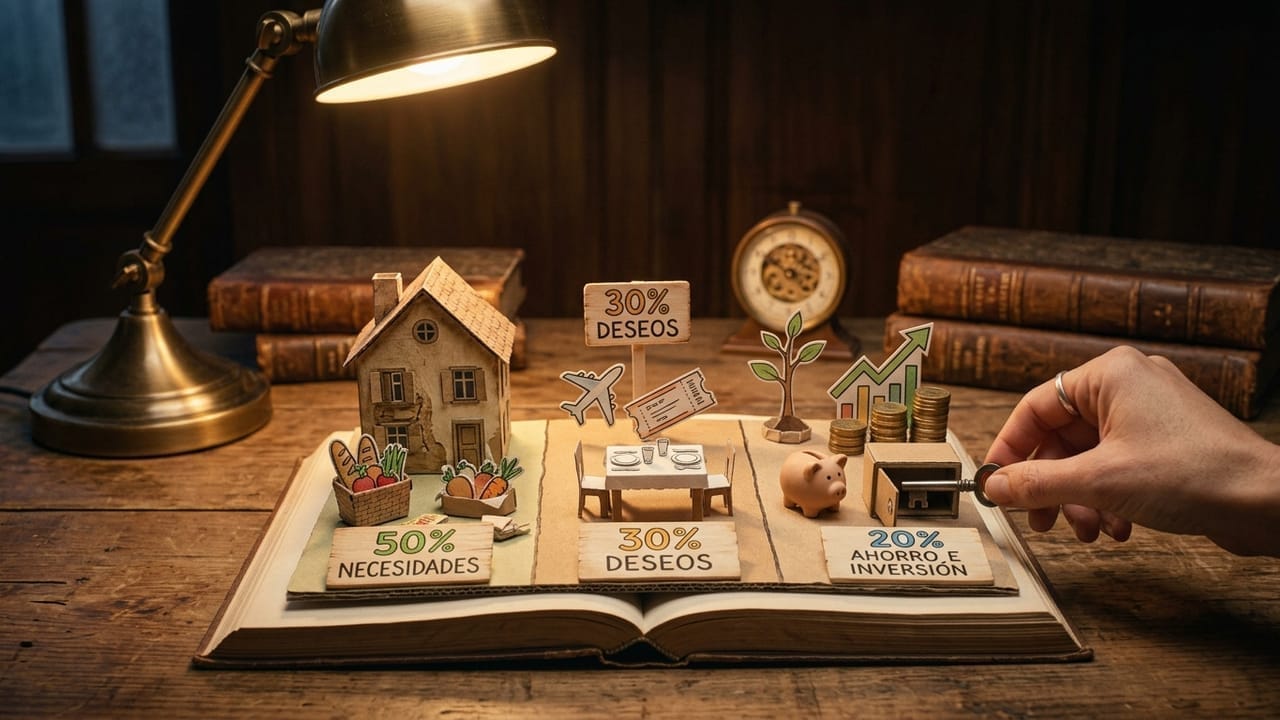
Die Idee, bekannt gemacht von der US-Senatorin Elizabeth Warren in ihrem Buch über Familienfinanzen, besteht darin, dein Nettoeinkommen (also das, was tatsächlich auf deinem Konto landet) auf drei große Töpfe aufzuteilen:
- 50 % – Grundbedürfnisse: Miete oder Kreditrate, Nebenkosten, Grundeinkäufe, Mobilität, Versicherungen, Mindestraten für Schulden. Alles, was du nicht einfach streichen kannst, ohne dass dein Alltag darunter leidet.
- 30 % – Wünsche: Freizeit, Essen gehen, Abos, nicht notwendige Kleidung, Reisen, kleine Extras. Alles, was deine Lebensqualität verbessert, aber nicht unverzichtbar ist.
- 20 % – Sparen & Investieren: Notgroschen, Einzahlungen in Geldanlagen, Sondertilgungen (über die Mindestrate hinaus).
Entscheidend sind dabei nicht die exakten Prozentsätze, sondern die Logik dahinter: erst das Notwendige abdecken, dann das Leben genießen und schließlich – nicht verhandelbar – dich selbst bezahlen, indem du sparst.
Was tun, wenn deine Zahlen nicht passen
In vielen Städten, gerade bei den aktuellen Wohnkosten, ist es unrealistisch, die Grundbedürfnisse mit nur 50 % des Einkommens zu decken. Wenn das bei dir so ist, ist das in Ordnung: Die Regel ist ein Ausgangspunkt, kein unumstößliches mathematisches Gesetz.
Ein paar Möglichkeiten, sie anzupassen:
- Wenn deine Grundbedürfnisse 65 % deines Einkommens beanspruchen, kannst du auf eine Aufteilung von etwa 65/15/20 umstellen und dabei vor allem die Sparquote von 20 % möglichst unangetastet lassen.
- Wenn du Schulden mit hohen Zinsen hast (zum Beispiel bei Kreditkarten), kann es sinnvoll sein, einen größeren Teil der 20 % in die Tilgung zu stecken, bevor du investierst – denn die „Rendite“ einer getilgten teuren Schuld ist meist höher als die jeder Geldanlage.
- Wenn dein Einkommen schwankt (Freelancer, Selbstständige), wende die Prozentsätze auf den Durchschnitt der letzten Monate an, nicht auf deinen besten Monat.
Der häufigste Fehler: mit dem Bruttoeinkommen rechnen
Ein typischer Fehler ist, die Prozentsätze auf das Bruttogehalt statt auf das Nettogehalt zu beziehen. Da Steuern und Abgaben nie zum Ausgeben zur Verfügung standen, blähst du so deine Kategorien künstlich auf und landest bei einem Budget, das nicht realistisch ist. Rechne immer mit dem, was tatsächlich auf deinem Konto ankommt.
Warum sie trotz ihrer Einfachheit funktioniert
Die Stärke dieser Regel: Sie verlangt weder Perfektion noch tägliches Tracking. Du musst nicht jeden Kaffee notieren, sondern nur einmal im Monat prüfen, ob deine drei großen Töpfe ungefähr dort liegen, wo sie sein sollten. Dadurch lässt sie sich viel länger durchhalten als starre Systeme, die man wegen zu viel Aufwand meist wieder aufgibt.
Außerdem stellst du sicher, dass du tatsächlich sparst, weil du das Sparen als feste Kategorie behandelst – und nicht als „das, was am Monatsende übrig bleibt“. Den Rest zu sparen, funktioniert fast nie, weil fast nie etwas übrig bleibt.
So fängst du heute an
- Berechne dein durchschnittliches monatliches Nettoeinkommen.
- Addiere deine aktuellen Fixkosten (Grundbedürfnisse) und vergleiche sie mit der 50-%-Marke.
- Sieh dir deine variablen Ausgaben (Wünsche) des letzten Monats an.
- Prüfe, wie viel du heute tatsächlich sparst oder investierst, und vergleiche es mit der 20-%-Marke.
- Passe Schritt für Schritt an, Kategorie für Kategorie, statt alles auf einmal ändern zu wollen.
Die 50/30/20-Regel ist nicht die einzige Art, deine Finanzen zu organisieren, aber ein hervorragender Einstieg, wenn du noch nie ein Budget geführt hast oder komplexere Methoden dich schon vor dem Start entmutigt haben.