¿Es seguro conectar tu banco a una app? Open Banking explicado (y qué trae la PSD3)
Explicamos, sin tecnicismos, por qué conectar tu banco vía Open Banking es seguro (acceso de solo lectura, bajo la regulación PSD2) y qué cambia realmente con la próxima PSD3/PSR: acuerdo político en noviembre de 2025, texto final en abril de 2026, aplicación práctica no antes de 2027. Nada de esto afecta a tu conexión actual.
Índice de contenidos
Hay una pregunta que casi todo el mundo se hace la primera vez que va a conectar su banco a una app: "¿esto es seguro?". Es una pregunta razonable, y merece una respuesta clara, no un eslogan.
Lo primero: qué significa exactamente "conectar tu banco"
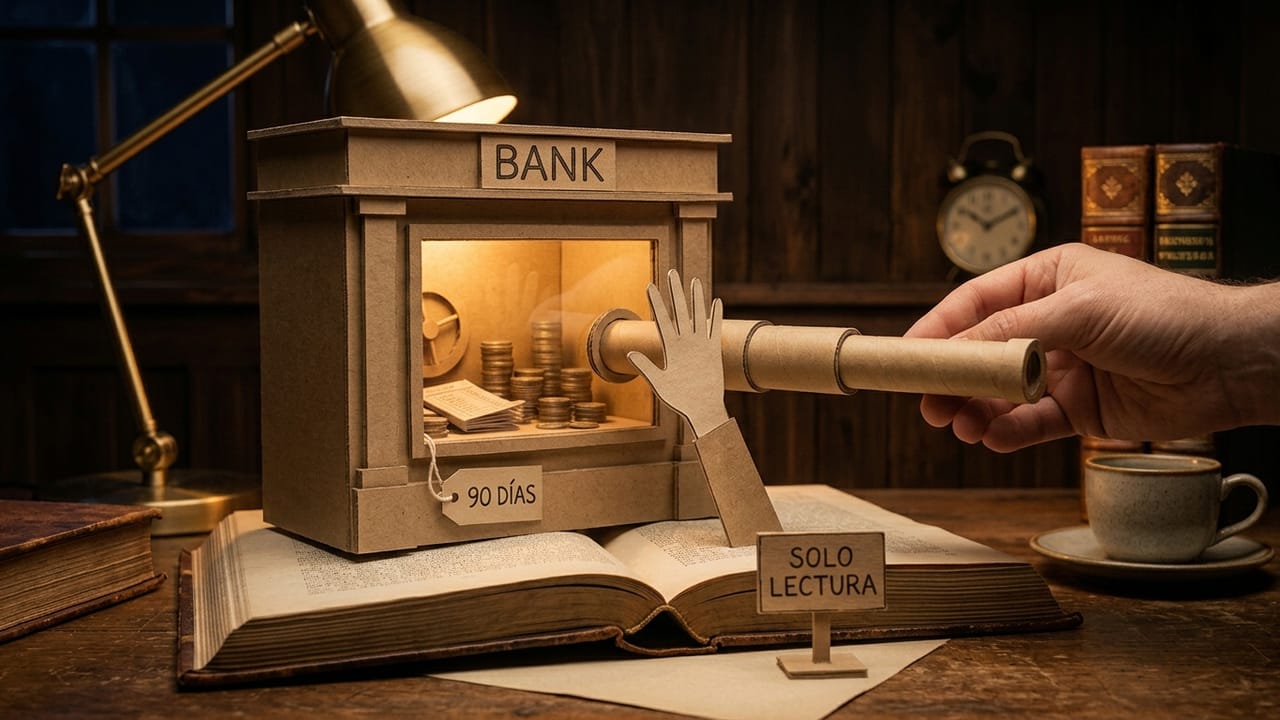
Cuando conectas una cuenta bancaria a través de Open Banking, no le estás dando a nadie tus claves de acceso ni permiso para mover tu dinero. Es acceso de solo lectura: la app puede ver tus movimientos y saldos para mostrártelos organizados, pero no puede hacer transferencias, pagos ni ninguna operación en tu nombre. Nosotros, en concreto, nunca compartimos tus datos con terceros.
La regulación que lo hace posible: PSD2
Esto no funciona "porque sí". Desde 2018, la normativa europea PSD2 obliga a los bancos a abrir un canal seguro (una API regulada) para que proveedores autorizados accedan a tus datos financieros, siempre con tu consentimiento explícito y renovable. Antes de la PSD2, algunas apps recurrían a scraping de credenciales —literalmente usar tu usuario y contraseña como si fueran tú—, que era mucho menos seguro y mucho más opaco. La PSD2 obligó a sustituir eso por conexiones vía API supervisadas por el regulador bancario de cada país. En España, eso significa que el proveedor que usamos para conectar tu banco (GoCardless) opera bajo esa regulación, no por fuera de ella.
Qué cambia con la PSD3 y el nuevo Reglamento de Servicios de Pago (PSR)
Aquí conviene ser precisos con los tiempos, porque hay mucha confusión suelta por internet. A fecha de hoy:
- En noviembre de 2025, el Parlamento Europeo y el Consejo alcanzaron un acuerdo político provisional sobre la PSD3 y el nuevo Reglamento de Servicios de Pago (PSR).
- En abril de 2026, el Consejo de la UE publicó el texto de compromiso final. Falta todavía la votación formal en el Parlamento y el Consejo, y su publicación en el Diario Oficial de la UE.
- La entrada en vigor del PSR se espera para mediados de 2026, pero sus obligaciones prácticas (autenticación reforzada, responsabilidad por fraude, estándares de open banking) no serán exigibles hasta finales de 2027. La PSD3, al ser una directiva, necesita que cada país la traspase a su legislación — un proceso que se espera se alargue hasta 2027-2028.
Traducido: la PSD3 no es una promesa lejana, pero tampoco es algo que cambie tu conexión bancaria mañana. Hoy sigues operando bajo PSD2, que ya es un marco sólido.
Qué trae de nuevo, en corto
- Unifica en una sola norma la actual PSD2 y la Directiva de Dinero Electrónico.
- Refuerza quién responde si te estafan con una transferencia autorizada (fraude APP): la entidad puede tener que asumir parte si no aplicó las medidas de detección esperadas.
- Introduce la obligación de aceptar las futuras carteras de identidad digital europea (EUDI wallet) como método de verificación.
- En síntesis: más responsabilidad para las entidades, más estandarización entre países, y una capa extra de seguridad — no una revolución que te obligue a hacer nada distinto como usuario.
Qué significa esto para ti, hoy
Que puedas conectar tu banco, tu bróker y tus cuentas sin dar tus contraseñas a nadie no es un truco de marketing: es una obligación regulatoria que ya existe. La PSD3 va a reforzar ese marco, no a sustituirlo por otra cosa desde cero. Si hoy confías en conectar tu cuenta con Open Banking, no hay ninguna señal de que eso vaya a cambiar a peor — todo apunta a más control, no menos.
Y una vez lo tienes todo conectado, el ejercicio que más suele sorprender es mirar qué te está cobrando cada cuenta solo por estar abierta.
Empieza gratis, sin tarjeta en finboard.me.
Información verificada en septiembre de 2026. El calendario de la PSD3/PSR puede moverse; si lees esto más adelante, comprueba el estado actual antes de citarlo.