Notgroschen oder investieren: Was solltest du zuerst angehen?
Eines der häufigsten Dilemmas, wenn du deine Finanzen ordnest: zuerst einen Notgroschen ansparen oder gleich mit dem Investieren beginnen? So setzt du die Prioritäten passend zu deiner Situation.
Inhaltsverzeichnis
Das ist eine der häufigsten Fragen, wenn man beginnt, seine Finanzen ernst zu nehmen: Solltest du zuerst einen Notgroschen ansparen oder sofort investieren, um keine Zeit am Markt zu verlieren? Die kurze Antwort: In den meisten Fällen kommt der Notgroschen zuerst – mit ein paar wichtigen Feinheiten, die du kennen solltest.
Was genau ist ein Notgroschen?
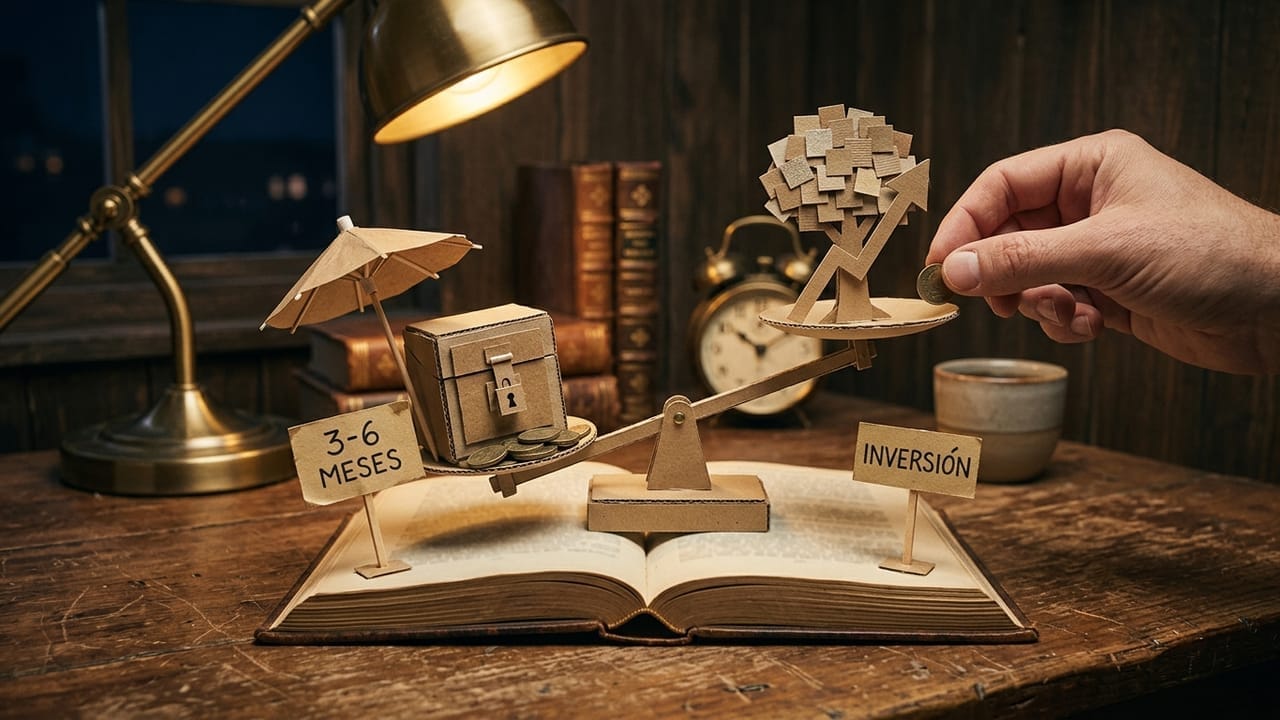
Ein Notgroschen ist ein Geldbetrag, den du jederzeit verfügbar und risikoarm (also nicht in schwankungsanfälligen Anlagen) aufbewahrst – ausschließlich für Unvorhergesehenes: Jobverlust, eine größere Reparatur, unerwartete Arztkosten. Üblicherweise empfohlen werden 3 bis 6 Monate deiner Grundausgaben, je nach Situation (Arbeitsplatzsicherheit, Unterhaltspflichten, Art des Arbeitsvertrags) auch mehr oder weniger.
Warum er vor dem Investieren kommen sollte
Der Hauptgrund ist ganz praktisch: Anlagen, vor allem Aktien, schwanken. Hast du kein Sicherheitspolster und es passiert etwas Unerwartetes, musst du womöglich einen Teil deines Depots zu einem ungünstigen Zeitpunkt verkaufen – genau dann, wenn der Markt im Minus ist –, um die dringende Ausgabe zu decken. So kann aus einem vorübergehenden Buchverlust ein echter, dauerhafter Verlust werden.
Der Notgroschen wirkt wie ein Puffer: Er lässt deine Anlagen im Notfall unangetastet, ohne dass du sie im schlechtesten Moment auflösen musst.
Die Feinheit: Du musst nicht warten, bis er zu 100 % steht
Hier verstehen viele diese Regel falsch, weil sie sie zu starr auslegen. Du musst nicht die vollen 6 Monatsausgaben angespart haben, bevor du den ersten Euro investierst. Ein realistischerer, ausgewogener Ansatz sieht meist so aus:
- Leg zuerst einen kleinen Notgroschen an (zum Beispiel 1.000 € oder eine Monatsausgabe), genug für die häufigsten, kleineren unerwarteten Kosten.
- Ab da kannst du schrittweise mit dem Investieren beginnen, auch mit kleinen Beträgen, während du den Notgroschen parallel weiter aufbaust, bis du dein Ziel von 3–6 Monaten erreichst.
- Sobald der Notgroschen vollständig ist, kann der Großteil deiner monatlichen Sparrate ins Investieren fließen.
So vermeidest du zwei wenig ideale Extreme: ohne jedes Sicherheitspolster zu investieren oder das Investieren jahrelang aufzuschieben, bis du „genug“ gespart hast – und dabei wertvolle Zeit für den Zinseszinseffekt zu verschenken.
Wann du den Notgroschen noch stärker priorisieren solltest
- Wenn dein Job unsicher ist oder du selbstständig bzw. projektbasiert arbeitest.
- Wenn Angehörige (Kinder, Familienmitglieder) finanziell von dir abhängen.
- Wenn du bei einem ernsten Notfall kein familiäres Sicherheitsnetz hast.
- Wenn du hochverzinste Schulden hast. Dann lohnt es sich auch, sie vor oder parallel zum Investieren zu tilgen, denn ihre Kosten übersteigen meist die erwartete Rendite einer Anlage.
Wann du etwas stärker aufs Investieren setzen kannst
- Wenn du einen sehr sicheren Job hast (zum Beispiel im Beamtenverhältnis) und wenig familiäre Verpflichtungen.
- Wenn du bereits ein anderes Sicherheitsnetz hast (Unterstützung durch die Familie, vorhandenes Vermögen).
- Wenn deine berufliche und private Situation kurz- und mittelfristig gut planbar ist.
Der Kerngedanke
Es geht nicht um die Wahl zwischen Notgroschen oder Investieren, sondern um die Erkenntnis, dass beide unterschiedliche, sich ergänzende Aufgaben haben: Der eine schützt dich vor dem Unerwarteten, das andere lässt dein Vermögen langfristig wachsen. Mit einem kleinen Sicherheitspolster zu starten und dann an beiden Fronten parallel voranzukommen, ist für die meisten Menschen die ausgewogenste Strategie.